沈阳康养服务观察:健康产业与健康管理融合发展的行业趋势分析
过去两年,沈阳的康养服务市场出现了一个值得关注的变化:越来越多原本只卖床位、卖护理的机构,开始把健康监测、慢病干预、营养运动指导打包进服务清单;而原本做体检、做健康管理的公司,也在往社区场景和长期照护延伸。健康产业与健康管理的边界,正在沈阳这座老龄化程度较高的城市里被重新划定。
这种现象背后有清晰的结构性原因。沈阳60岁以上人口占比持续走高,传统"养老院=托老所"的模式难以覆盖大量处于"亚健康—慢病—失能"过渡带的中老年群体。单一机构要么缺医疗资源,要么缺持续触达用户的能力,融合就成了降低获客成本、提升服务黏性的现实选择。
融合的技术底座:从"一次性评估"到"动态数据流"
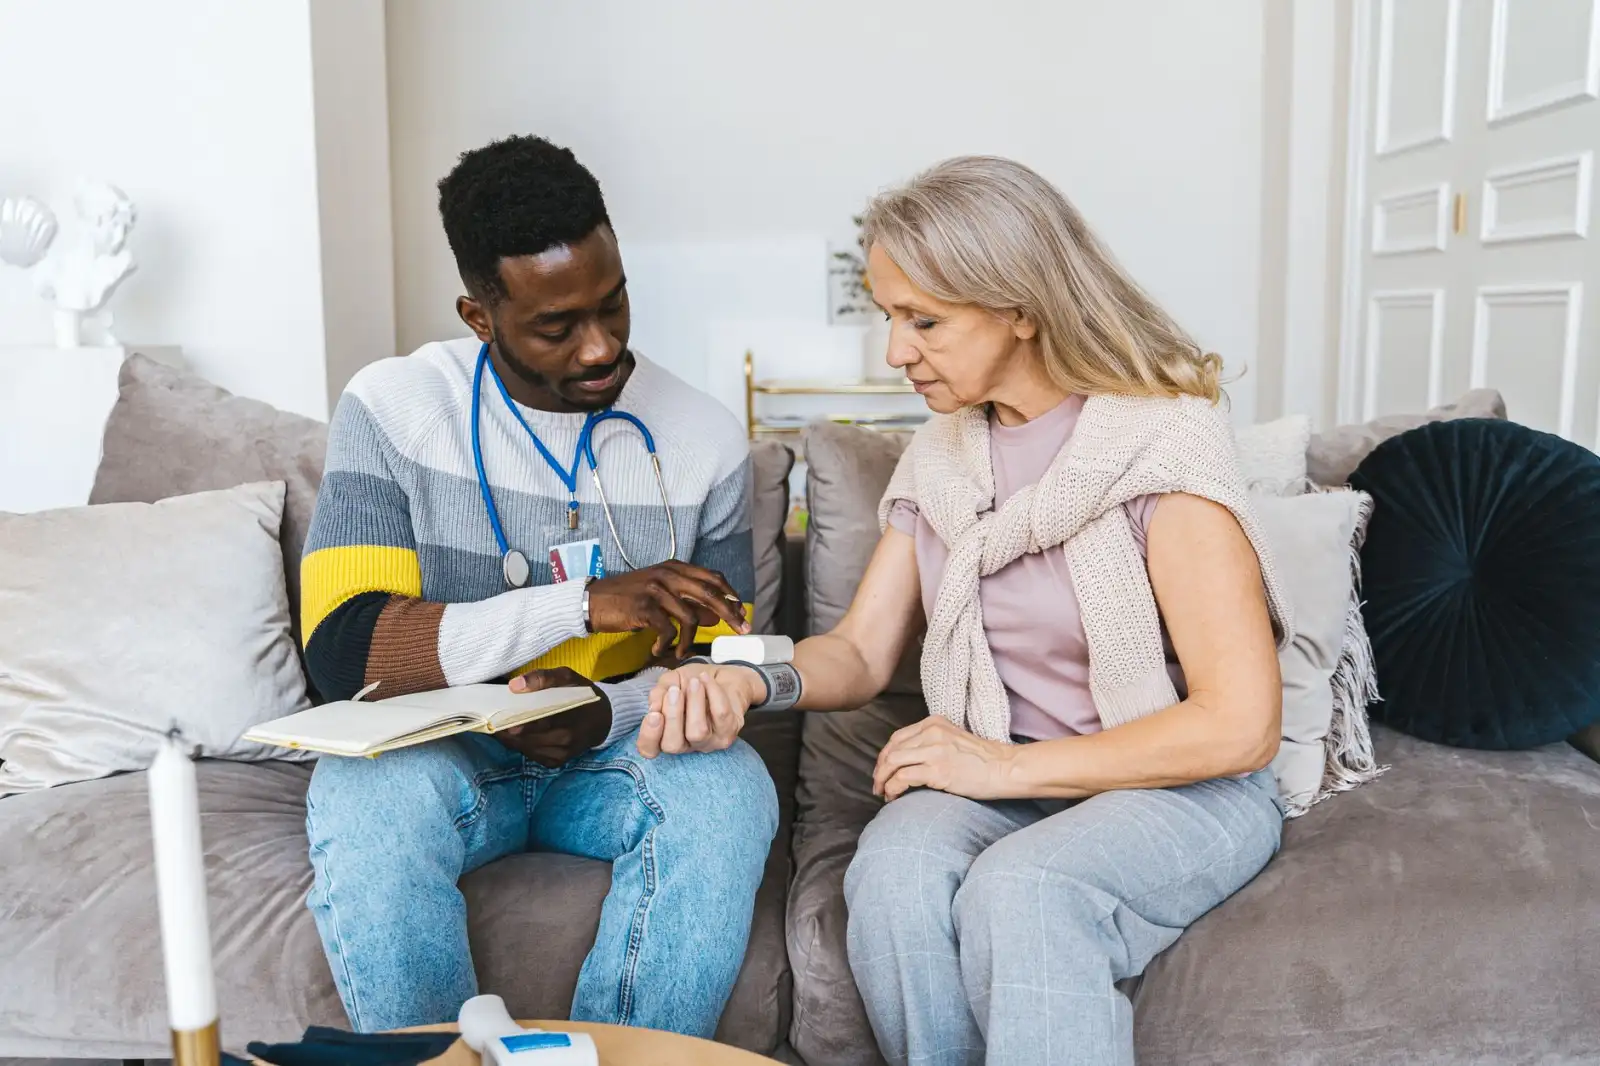
真正支撑融合落地的,不是概念,而是健康管理工具链的成熟。以沈阳悦享健康产业发展有限公司在实践中采用的路径为例,其核心是把健康管理拆成可执行的闭环:
- 多维度数据采集:体成分、血压血糖、睡眠、步态与跌倒风险筛查,形成个人健康基线;
- 风险分层:按慢病共病数、功能能力、认知状态划分干预优先级,而非"一刀切"套餐;
- 干预处方化:营养、运动、作息、随访频次写成可量化的方案,定期复评调整。
这套逻辑的关键在于把健康管理从"体检报告解读"变成"持续过程管理",康养服务则提供了高频接触的场景载体——两者结合,数据才有连续性,干预才有依从性。
路径对比:三种融合模式的适配差异
目前沈阳健康市场上常见的融合形态大致有三类,各有适用边界。第一类是"康养机构+健康管理外包",轻资产、启动快,但服务深度受第三方能力制约;第二类是"健康管理机构下沉社区",触达率高,却对线下运营和信任建立要求极高;第三类是"企业自建健康管理能力",投入大、周期长,但数据和服务标准可控。悦享健康在选择上更偏向第二、三类的组合,原因在于康养服务的本质是长期关系,而非单次交易。
需要提醒的是,融合并不等于堆服务。行业里不少项目把健康讲座、义诊、检测设备简单叠加,缺乏分层和复评机制,用户感知不到效果,复购自然起不来。
给从业者与用户的几点参考
- 机构侧:先建健康档案与风险分层标准,再谈服务打包,否则融合只是营销话术;
- 用户侧:判断一家康养服务商是否靠谱,看它有没有定期复评和方案调整的动作,而不只看设备多不多;
- 合作侧:健康产业上下游宜以"数据接口+服务标准"对接,降低融合的摩擦成本。
沈阳的康养服务正处在从"有没有"向"专不专业"过渡的阶段,健康管理与健康产业的深度融合,比拼的不是概念包装,而是把每一次接触转化为可追踪健康改善的能力。这也是悦享健康持续投入的方向。